홈플러스 단전 예고, 어떤 종목부터 확인할까
회생절차 중인 홈플러스가 전기요금 체납으로 단전 예고를 반복하며 자금난 신호가 이어지고 있다. 홈플러스는 비상장이라 주가 영향은 대금을 못 받는 납품 상장사와 반사이익이 기대되는 경쟁 유통사로 갈린다. 매출 비중과 대손충당금 공시로 실제 재무 영향을 확인하고 기대와 확정을 구분해야 이슈성 급등락에 휩쓸리지 않는다.
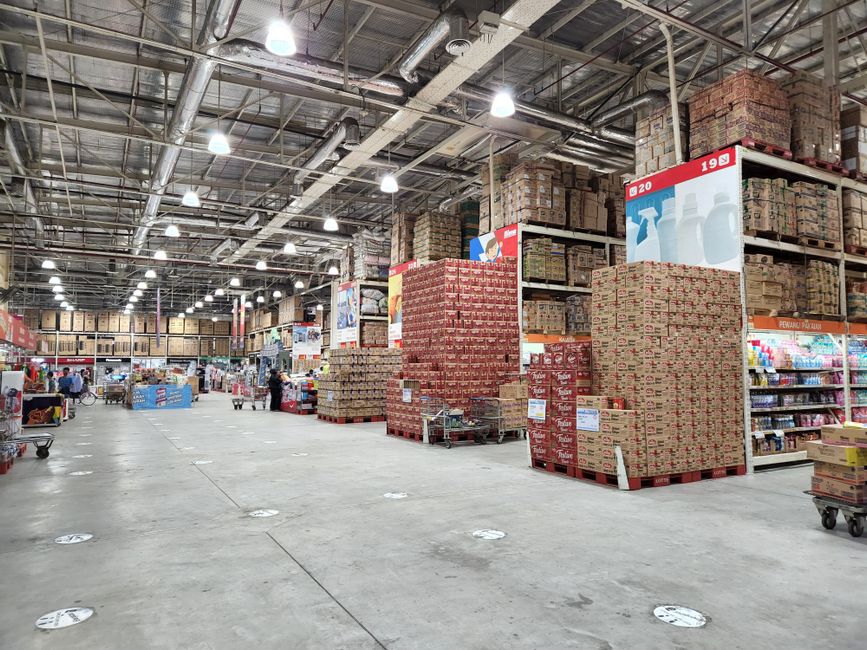
홈플러스 단전 예고, 지금 상황부터
회생절차를 밟고 있는 홈플러스가 전기요금을 제때 내지 못하면서 한국전력의 단전 예고가 반복되고 있다. 한전은 2개월 이상 요금이 밀리면 단전 예고 공문을 보낸다. 지난 7월 말에는 홈플러스가 1개월분을 우선 납부해 서울권 단전 예고가 해제됐는데, 당시 서울 점포 18곳 중 6곳이 예고를 받은 상태였다. 미납액이 모두 해소된 것은 아니었다.
10월 들어서도 부산·경남 지역에서 체납에 따른 단전 예고가 전해졌다. 8월에는 서울회생법원이 메리츠금융그룹의 DIP(회생기업 대출) 2000억원을 허가하며 급한 불을 껐지만, 전기요금조차 쪼개 내는 상황은 자금 사정이 여전히 빠듯하다는 신호다.
투자자가 먼저 구분할 두 갈래

Kaushal Moradiya
핵심부터 짚자. 홈플러스는 MBK파트너스가 보유한 비상장 회사라 주식시장에서 직접 사고팔 수 있는 종목이 아니다. 주가로 영향을 받는 쪽은 따로 있고, 방향이 정반대다.
| 구분 | 영향 방향 | 확인 포인트 |
|---|---|---|
| 납품 상장사 | 대금 미정산·매출채권 손상 위험 | 홈플러스 매출 비중, 대손충당금 공시 |
| 경쟁 유통사 | 고객 이탈 반사이익 기대 | 실제 매출 반영 여부(확정 아님) |
한쪽은 홈플러스에 물건을 대던 납품 상장사다. 받아야 할 돈을 못 받으면 매출채권이 부실해진다. 다른 한쪽은 이마트·롯데쇼핑 같은 경쟁 대형마트로, 홈플러스가 흔들리면 고객이 넘어온다는 반사이익 기대가 붙는다.
납품 관련주, 이 순서로 점검한다
막연한 '관련주'라는 말에 휩쓸리지 말고 순서대로 따져야 한다.
첫째, 익스포저 크기다. 그 회사 전체 매출에서 홈플러스 비중이 얼마나 되는지 본다. 비중이 미미하면 뉴스가 커도 실제 타격은 제한적이다.
둘째, 공시다. 분기·반기 보고서에서 매출채권과 대손충당금(못 받을 것에 대비해 쌓는 금액)이 늘었는지 확인한다. 이미 충당금을 넉넉히 쌓아뒀다면 추가 손실 폭은 줄어든다.
셋째, 지급 순위다. 홈플러스는 중소 협력사에 먼저, 대기업 협력사에는 순차 지급한다는 방침을 밝혀 왔다. 내가 보는 종목이 어느 쪽에 가까운지에 따라 회수 속도가 다르다.
피해 규모를 가늠할 지표도 있다. 중소기업중앙회 조사에서 납품사들의 미정산 금액은 평균 7억7400만원, 납품 후 60일이 넘도록 정산받지 못한 비율이 98%에 달했다. 홈플러스가 지급했다고 밝힌 상거래채권은 5458억원 규모인데, 국회 토론회에서는 협력업체 공익채권이 8000억원이라는 주장도 나왔다. 숫자의 간극만큼 아직 풀리지 않은 대금이 남아 있다는 뜻이다.
이슈성 급등락에 휩쓸리지 않으려면
반사이익 기대로 경쟁 유통주가 뛰거나, 납품 중단 소식에 특정 종목이 출렁이는 장면은 반복된다. 하지만 기대와 확정은 다르다. 고객이 넘어온다는 '예상'은 다음 분기 실제 매출과 영업이익으로 확인되기 전까지는 재료일 뿐이다.
판단 기준은 단순하게 잡는 편이 낫다. 뉴스의 자극성보다 공시에 찍힌 숫자를 본다. 매출 비중과 충당금 반영 여부로 실제 재무 영향이 가늠되지 않는 종목이라면, 단기 급등락에 올라타기보다 분기 실적 발표를 기다리는 선택이 합리적이다. 이 글은 상황을 정리한 정보이지 특정 종목의 매수·매도 권유가 아니다.