호르무즈 피격, 탱커·정유주 다르게 읽는 법
호르무즈 해협 유조선 피격이 이달 네 번째지만 중동 원유 수출은 전쟁 전의 98% 수준까지 회복돼 실제 공급 차질은 제한적이다. 피격은 보험료·운임·항로를 거쳐 주가에 닿는데, 탱커는 직접 수혜, 컨테이너는 비용 부담, 정유는 유가 방향에 좌우돼 업종별로 갈린다. 당일 급등이 테마인지 실적인지는 운임 지속성, 공급 차질의 실제 여부, 기업의 노출도로 판단해야 한다.

피격 뉴스를 주가로 번역하는 법
호르무즈 해협에서 유조선이 또 공격받았다. 이달 들어 네 번째다. 투자자에게 중요한 건 사건 자체보다, 이 뉴스가 어떤 경로로 어떤 종목에 닿느냐다. 그리고 한 가지 전제를 먼저 깔아야 한다. 이번 국면에서 중동의 원유 수출은 전쟁 전의 98% 수준까지 회복됐다는 보도가 있다. 공포는 커졌지만 실제 공급 차질은 아직 제한적이라는 뜻이다. 이 간극이 테마와 실적을 가르는 출발점이 된다.
피격이 주가에 오는 세 갈래 경로
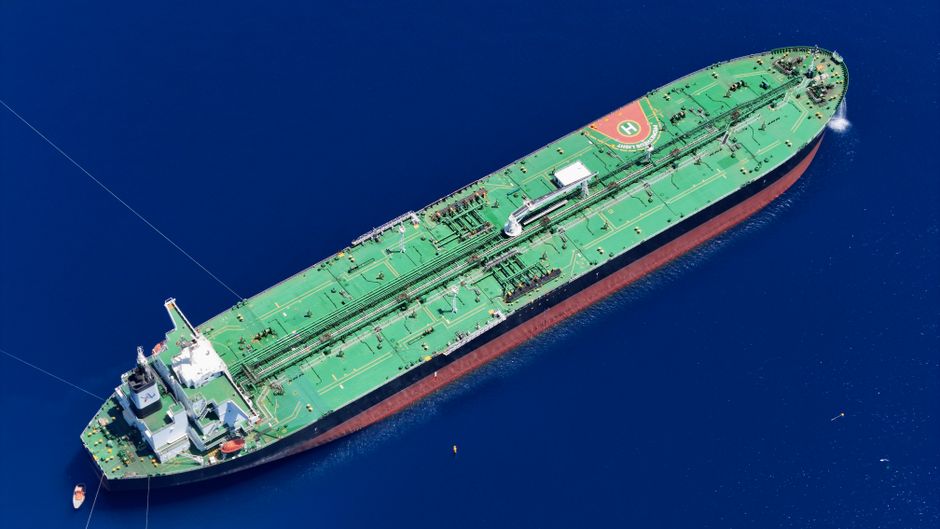
DeLuca G
유조선 피격은 보통 세 가지를 타고 종목에 전달된다.
첫째는 전쟁위험 보험료다. 평소 호르무즈를 한 번 지날 때 선박 가액의 0.025% 안팎이던 보험료는 공격이 잦아지면 그 10배 안팎으로, 심할 때는 3%까지 뛴 전례가 있다. 둘째는 운임이다. 올해 초 이란 전쟁 개전 직후에는 중동~중국 초대형 원유운반선(VLCC)의 하루 스폿 운임이 한때 수십만 달러까지 치솟기도 했다. 셋째는 항로다. 통항을 피하거나 우회하면 운항 거리가 늘고 쓸 수 있는 배가 줄어, 운임이 한 번 더 밀려 올라간다.
여기에 유가가 겹친다. 공급 차질 우려가 커지면 브렌트유와 WTI가 단기에 급하게 움직인다. 다만 위 숫자들은 올 상반기 급등기의 기록으로, 지금 그대로 재현됐다는 뜻은 아니다. 중요한 건 '어느 쪽으로, 얼마나 오래' 움직이느냐다.
같은 중동 뉴스, 업종별로 갈린다
중동 리스크는 해운·에너지주를 한 방향으로 밀지 않는다.
| 업종 | 핵심 변수 | 주가 방향 경향 |
|---|---|---|
| 탱커(유조선) | 운임·용선료 상승 | 직접적 호재 |
| 컨테이너선 | 연료비·우회 부담 | 혼재(비용 부담 큼) |
| 정유 | 유가·정제마진 | 유가 방향에 좌우 |
탱커 선사는 운임과 용선료가 오르면 가장 직접적으로 수혜를 본다. 반면 컨테이너선은 유가 상승이 연료비 부담으로 돌아오고, 애초 중동 노출은 호르무즈보다 홍해 항로 쪽이 크다. 정유사는 양면적이다. 유가가 뛰면 보유 재고의 평가이익이 단기 호재가 되지만, 유가가 지나치게 오르면 정제마진 악화와 수요 위축이 뒤따를 수 있다. 같은 뉴스에도 "유조선주 급등, 정유주 혼조"가 나올 수 있는 이유다.
단기 테마인가, 실적인가
사건 당일의 급등은 대부분 '전쟁 프리미엄'이라는 심리에서 나온다. 이게 실적으로 이어지려면 보험료와 운임 상승이 실제 용선 계약과 분기 실적에 반영돼야 한다. 테마와 실적을 가르는 기준은 다음과 같다.
- 운임이 지속되는가: 발틱운임지수나 VLCC 스폿 운임이 며칠 반등에 그치지 않고 추세로 오르는지 본다.
- 공급 차질이 실제인가: 이번처럼 수출이 대부분 회복된 상태라면 유가와 운임이 되돌려질 위험이 크다.
- 그 기업의 노출인가: 보유 선종과 운항 항로가 호르무즈·중동과 실제로 얼마나 엮여 있는지 확인한다.
- 이미 반영됐는가: 급등 뒤 추격 매수는 되돌림 위험을 떠안는 선택이다.
정리하면, 공급 차질이 구조적으로 길어지고 운임 상승이 계약에 녹아드는 국면이라면 탱커주는 실적주로 읽을 여지가 있다. 반대로 단발성 피격에 따른 하루짜리 급등이라면, 유가가 진정될 때 함께 빠질 테마성 변동으로 보는 편이 안전하다. 참고로 올해 한국의 사우디산 원유 도입 비중은 30%를 밑돌아 2021년 이후 처음으로 내려갔는데, 이런 도입선 다변화는 중동 리스크의 충격을 다소 완화하는 배경이 된다.