#항공주
12개의 글

유가 100달러, 정유·항공주 희비 가른 변수
9월 10~11일 국제유가가 사우디 송유관 공격과 호르무즈 통항 위축으로 배럴당 100달러를 넘어서며 넉 달 만의 최고치를 기록했다. 유가 급등은 정제마진이 넓어지는 정유주엔 우호적이지만 유류할증료 부담이 커지는 항공주엔 악재로, 업종별 비용 구조에 따라 명암이 갈린다. 2019년 사례처럼 급등 폭보다 공급 차질이 얼마나 오래 지속되는지가 관련주 향방을 가르므로, 매수 전 송유관 복구 속도와 정제마진 추이를 확인해야 한다.

유가 93달러, 항공·해운주 비용부담 뜯어보기
호르무즈 해협에서 미군과 이란의 충돌이 이어지며 9월 8일 WTI가 배럴당 93달러대로 올랐고 뉴욕증시도 유가발 인플레 우려로 하락했다. 항공·해운사는 연료비 비중이 커 유가 급등이 곧바로 원가로 잡히지만, 운임과 유류할증료로 비용을 넘기는 데는 시차가 있어 마진이 먼저 눌린다. 투자자는 유류할증료 단계, 운임지수, 노선·물동량 수요를 함께 보고 판단해야 한다.

환율 250원 급락, 내 종목은 수혜일까 부담일까
원·달러 환율이 7월 초 1599원대에서 9월 초 1345원대로 두 달 새 254원 떨어졌다. 달러로 원재료를 사는 항공·철강은 비용이 줄어 수혜를 보고, 달러로 버는 자동차·조선은 원화 환산 실적이 줄어 부담이 커졌다. 보유 종목의 달러가 비용인지 매출인지부터 확인하면 환율 방향이 호재인지 악재인지가 갈린다.

화산재 공항 폐쇄, 관련주 어떻게 봐야 하나
인도네시아 아낙 크라카타우 분화로 자카르타 수카르노-하타 등 공항 6곳이 일시 폐쇄되며 209편이 결항했다. 화산재로 인한 폐쇄는 시설 파괴가 아닌 일시적 운항 중단이라, 과거 유럽·발리 사례처럼 대체로 수일에서 일주일 안에 회복됐다. 관련주 투자자는 주가 등락보다 폐쇄 지속기간과 해당 노선의 매출 비중을 먼저 확인하는 편이 낫다.

대한항공 태국 MRO, 주가 재료로 얼마나 믿을까
대한항공이 2026년 9월 2일 태국 국영 정비업체 TAI와 항공 MRO 협력 합의서(TA)를 맺고 동남아 시장 진출을 알렸다. 다만 이번 합의는 구속력 있는 계약이 아니라 태국군 헬기 창정비를 우선 대상으로 한 협력 단계로, 매출 규모나 시기는 공개되지 않았다. 투자자는 대한항공 MRO의 본체인 영종 엔진정비 투자와 2030년 5조 매출 목표가 언제 실적에 잡히는지, 이번 재료가 구속력 있는 수주로 이어지는지를 지켜봐야 한다.
이란 긴장 재점화, 정유·항공주 다르게 봐야 하는 이유
미·이란 협상이 교착되고 미국이 항공모함 순환 배치로 압박을 이어가면서 8월 28일 WTI가 배럴당 83달러대로 나흘 만에 반등했다. 유가 반등은 정유주와 항공주에 같은 방향으로 작동하지 않아, 정제마진과 항공유 비용이라는 서로 다른 경로로 나눠 봐야 한다. 지금은 호르무즈 해협 통행과 중재 성사 여부가 다음 방향을 가르는 갈림길이다.
진에어 중심 통합 LCC, 59대 메가로
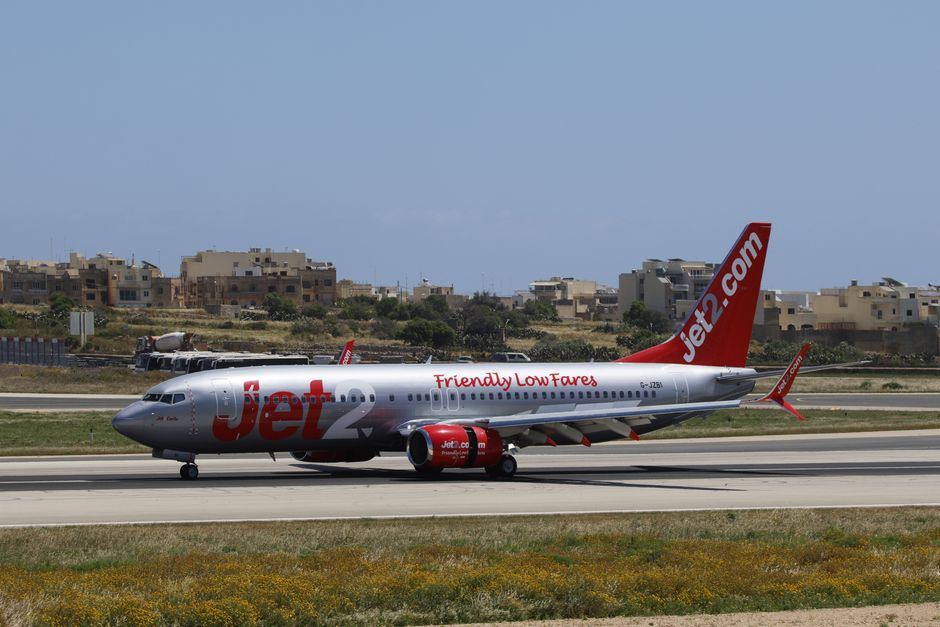
한진그룹 계열 진에어·에어부산·에어서울이 8월 21일 합병계약을 맺고 진에어를 존속법인으로 하는 '통합 진에어'를 2027년 3월 출범 목표로 추진한다. 통합 기단은 59대로 단숨에 국내 최대 규모 LCC가 되지만, 출범까지는 12월 주주총회와 당국 인허가라는 관문이 남아 있다. 최대 변수는 에어부산의 거점과 본사를 둘러싼 부산 지역사회의 반발이다.
이란 제재발 유가 급등, 항공·해운주 왜 흔들리나
미국이 8월 24일 대이란 경제압박 계획을 공개하겠다고 예고하면서 국제유가가 하루 만에 2%대 올랐다. 같은 유가 상승이라도 정유사에는 수혜, 항공·해운에는 원가 부담이라는 정반대 신호로 작동한다. 업종을 가르는 기준은 연료비가 원가에서 차지하는 비중과, 오른 비용을 요금으로 넘길 수 있는 전가력이다.

인천공항 세계 1위, 진짜 수혜주 고르는 법
인천공항이 2026년 상반기 국제여객 3,839만 명으로 개항 25년 만에 세계 1위에 올랐지만, 이 타이틀이 관련주 실적으로 이어지는 강도는 밸류체인마다 다르다. 항공은 여객·환승 증가와 직접 연동되는 반면, 면세점은 여객이 늘어도 객단가와 중국인 소비가 받쳐주지 않으면 매출이 따라오지 않는다. 종목을 볼 때는 여객 수 자체보다 탑승률, 객단가, 출국 예약률 같은 실적 지표를 확인하는 편이 낫다.
유가 급등, 정유는 웃고 항공은 우는 이유
호르무즈 해협 리스크와 미국의 이란 제재 예고로 국제유가가 배럴당 80달러대 중후반으로 올라섰다. 같은 유가 상승이라도 정유는 수혜, 항공·화학은 부담, 해운은 양면으로 방향이 갈리며 관건은 오른 비용을 값에 넘기는 전가력이다. 투자자는 유가 방향을 맞히려 하기보다 정유의 정제마진, 항공의 유류할증료, 화학의 스프레드가 어느 쪽으로 움직이는지를 확인하고 매수·관망을 판단해야 한다.
12월 17일 통합 대한항공 출범, 항공주 변수는
아시아나항공이 8월 12일 임시주총에서 합병안을 99.3% 찬성으로 가결하면서 통합 대한항공이 12월 17일 합병 등기를 거쳐 공식 출범하는 일정이 확정됐다. 남은 절차의 날짜가 대부분 정해졌고, 산하 진에어·에어부산·에어서울의 통합 LCC도 2027년 1분기 출범을 목표로 뒤를 잇는다. 주식매수청구권 행사 규모와 채권자 이의절차, 출범 이후 실제 시너지가 항공주의 향방을 가를 변수다.

합병 승인 끝난 대한항공, 이제 볼 건 실적
8월 12일 대한항공 이사회와 아시아나 임시주총이 합병을 최종 의결하면서 12월 17일 합병 등기만 남았다. 합병 자체가 재료로 소진된 만큼 주가를 다시 움직일 변수는 통합에서 실제로 나오는 시너지 실적이다. 4분기부터 잡히는 통합 효과와 통합 비용, 마일리지 잡음을 나눠서 확인해야 한다.