
중개형 ISA, ETF 담기 전 세금부터 본다
2026년 8월 말 ISA 가입자가 1,005만명을 넘었고, 그 대부분인 투자중개형의 운용자산 가운데 절반이 ETF에 몰려 있다. ISA의 진짜 이점은 매매차익 비과세가 아니라 손익통산과 배당 절세, 분리과세여서 일반 계좌에서 15.4% 과세되는 국내상장 해외ETF·배당 자산을 담을 때 효과가 크다. 기초지수와 총보수, 거래량 순으로 ETF를 따지고 어차피 과세되는 자산부터 ISA에 담되 3년간 묶이는 점을 함께 고려해야 한다.

예멘 확전, 해운·유조선주 전에 봐야 할 지표
예멘 정부가 후티 장악지 탈환 작전을 선언하고 사우디 출발 원유선이 호르무즈 대신 수에즈로 우회하면서 중동발 운송 불안이 다시 커지고 있다. 이 불안은 해운·유조선사 실적으로 바로 이어지지 않고 운임과 유가라는 지표를 거쳐 전달된다. 투자자는 종목을 사고팔기 전에 VLCC 운임, 건화물 운임(BDI), 국제유가가 실제로 어느 방향으로 움직이는지부터 확인하는 편이 낫다.

호르무즈 피격, 탱커·정유주 다르게 읽는 법
호르무즈 해협 유조선 피격이 이달 네 번째지만 중동 원유 수출은 전쟁 전의 98% 수준까지 회복돼 실제 공급 차질은 제한적이다. 피격은 보험료·운임·항로를 거쳐 주가에 닿는데, 탱커는 직접 수혜, 컨테이너는 비용 부담, 정유는 유가 방향에 좌우돼 업종별로 갈린다. 당일 급등이 테마인지 실적인지는 운임 지속성, 공급 차질의 실제 여부, 기업의 노출도로 판단해야 한다.

관세 '2배' 발언, 내 수출주는 얼마나 흔들리나
트럼프 대통령이 10월 2일 알래스카 LNG 투자를 압박하며 합의하지 않으면 관세를 두 배로 올리겠다고 했지만, 한국 정부는 이 내용이 합의된 팩트시트에 없다고 선을 그었다. 관세는 발언과 실제 시행 사이 간극이 크고, 같은 관세라도 대미 수출 비중과 대체 가능성에 따라 업종별 충격이 갈린다. 자동차처럼 비용에 노출된 업종과 선박처럼 반대로 수혜가 예상되는 업종을 구분하고, 정부의 사실관계 확인과 관세 부과 근거의 변화를 지표로 삼아야 한다.

삼성 잠정실적 발표일, 숫자 읽는 순서
삼성전자가 10월 8일 3분기 잠정실적을 발표하며, 영업이익이 100조 원을 넘기면 국내 기업 최초의 분기 100조 시대가 열린다. 증권가 전망은 104조~110조 원에 몰려 있어 실제 숫자가 이 범위의 어디에 떨어지는지가 장 반응을 가른다. 잠정실적에는 부문별 숫자가 빠지는 만큼, 컨센서스 대비 차이와 이익률을 먼저 보고 부문 해석은 확정 실적까지 미뤄 판단하는 것이 안전하다.

보안사고 터진 내 종목, 주가 충격 가르는 기준
한국전력은 10월 1일 직원 2만4천여 명의 이름·소속·전화번호가 외부 웹페이지에 노출된 사실을 인지했고, 주민등록번호 같은 고유식별정보와 고객정보는 빠졌다고 밝혔다. 같은 정보 노출이라도 빠진 정보가 무엇인지, 과징금 규모가 얼마인지, 사고가 구조적 취약성을 드러냈는지에 따라 주가 영향은 크게 갈린다. 보유 종목에서 사고가 터지면 노출 정보의 민감도와 규모, 매출 대비 과징금 노출액, 반복성을 확인해 일회성 악재인지 구조적 리스크인지 가려야 한다.

외국인이 84조 팔았는데 삼성전자는 왜 올랐나
외국인은 9월 이후 한 달간 코스피에서 20조원 넘게 순매도했고 매도는 삼성전자와 SK하이닉스에 집중됐다. 그러나 올해 외국인이 삼성전자를 84조원어치 팔고도 주가가 130% 오른 데서 보듯, 순매도 자체가 주가 방향을 결정하지는 않는다. 순매도 뉴스를 볼 때는 매도 원인과 개인·기관 수급, 외국인 보유비중, 그리고 10월 초 실적 발표를 함께 봐야 한다.

108조 어닝 앞둔 삼성전자, 발표 전 올라타도 될까
삼성전자가 10월 8일 3분기 잠정 실적을 내놓는데 증권가는 영업이익 108조원 안팎을 전망하며 국내 첫 분기 100조 돌파를 점친다. 다만 주가가 이미 기대를 반영했고 목표주가도 45만~67만원으로 갈려, 이 기대가 어디까지 선반영됐는지가 관건이다. 발표 숫자 자체보다 컨센서스 대비 서프라이즈 여부와 4분기 메모리 가격 가이던스를 보고 대응 기준을 정하는 편이 낫다.
갤럭시 S26 인상, 메모리값이 가른 수혜와 부담
삼성전자가 10월 1일부터 갤럭시 S26 시리즈 출고가를 256GB 기준 14만9600원, 울트라 1TB는 27만여 원 올렸고 원인은 모바일 D램·낸드 가격 급등이다. 메모리 상승은 반도체(DS) 사업엔 수혜지만 스마트폰(MX) 사업엔 원가 부담이라, MX는 2분기 첫 분기 적자를 냈고 3분기 손실은 1조 원 안팎으로 확대될 전망이다. 투자자는 LPDDR5X 등 모바일 D램 계약가와 낸드 가격 추이, 분기 실적에서 DS와 MX의 영업이익 격차, 출고가 인상이 마진에 반영되는 시점을 함께 봐야 한다.

메모리 호황의 두 얼굴과 세트 마진 점검법
메모리값이 1년 새 약 3배 뛰며 삼성전자·SK하이닉스 메모리 사업은 사상 최대 수익을 내는 반면, 스마트폰·PC 등 세트 부문은 원가 부담에 눌리고 있다. 메모리와 세트를 함께 가진 삼성전자는 두 손익이 내부에서 엇갈려, 가격 전가가 되느냐가 세트 마진 훼손의 크기를 좌우한다. 세트 ASP 상승률, 원가 내 메모리 비중, 공급가 재협상 결과, 수요 둔화 신호를 종목 성격별로 나눠 점검해야 한다.
알래스카 LNG 테마, 확정 일감은 둘뿐이다
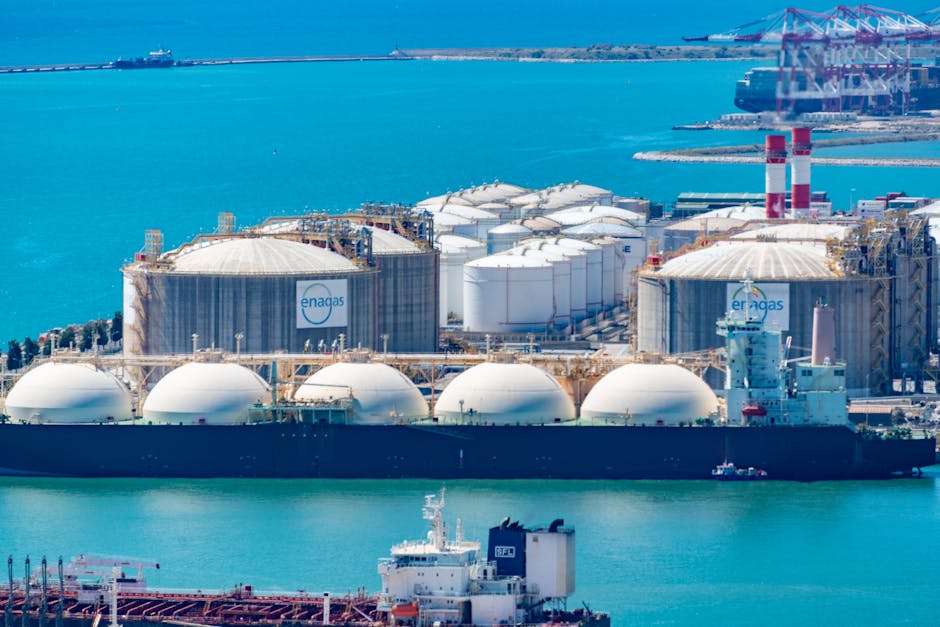
트럼프 대통령이 알래스카 LNG 투자를 지렛대로 한국을 압박하며 약 445억~545억 달러 규모가 거론되지만, 확정된 것은 포스코인터내셔널의 LNG 구매와 포스코의 강재 공급 협약 정도다. 강관·건설·조선업계의 참여는 모두 최종투자결정(FID) 이전의 검토 단계이고, 1단계 준공 예정은 2031년이다. 발표 금액이 아니라 FID 여부와 계약 형태를 확인해야 테마 과열을 걸러낼 수 있다.

코스피 7000 문턱, 반도체 빼면 시장은 어디에
코스피가 10월 7000선 돌파를 노리지만 상승을 이끈 건 사실상 삼성전자와 SK하이닉스 두 종목으로, 반도체를 뺀 코스피는 6월 기준 4100~4200 수준으로 추정됐다. 두 종목 합산 시총 비중이 한때 50%대 후반까지 갔다가 50% 안팎에서 등락하는 등 쏠림의 크기 자체가 큰 변수다. 합산 비중과 상승 종목 수, 반도체 제외 지수를 확인하고 내 포트폴리오가 두 종목에 얼마나 겹쳐 있는지 점검하는 게 먼저다.

미 전투함 한국 건조 막혀도 조선주 볼 곳은 따로 있다
미 해군 전투함의 한국 내 신조 건조는 번스-톨레프슨 수정법과 하원 군사위를 통과한 NDAA 수정안으로 사실상 막혀 있다. 다만 MRO, 부품 공급, 미국 현지 조선소 투자는 이 제한 밖이어서 한화오션과 HD현대중공업의 실제 수주는 이어지고 있다. 투자자는 신조 기대와 MRO 실적을 구분하고, NDAA 최종 표결과 MRO 수주 공시를 나눠 확인해야 한다.