홈플러스 67곳 매각, 반사이익 단정 이른 이유
기업회생 중인 홈플러스가 9월 17일 대형마트 67개 점포와 본사·온라인사업부를 영업양수도 방식으로 매각하는 절차에 착수했다. 경쟁 대형마트의 반사이익을 기대하는 시선이 있지만, 영업양수도는 점포가 사라지는 것이 아니라 영업째 새 주인에게 넘어가는 방식이어서 수요가 그대로 경쟁사로 옮겨간다고 보기 어렵다. 인수 주체와 매각 완료 시점이 정해지지 않은 지금은 폐점 19곳과 영업양수도 67곳을 구분해 반사이익의 크기를 따져야 한다.
홈플러스가 시장에 내놓은 것
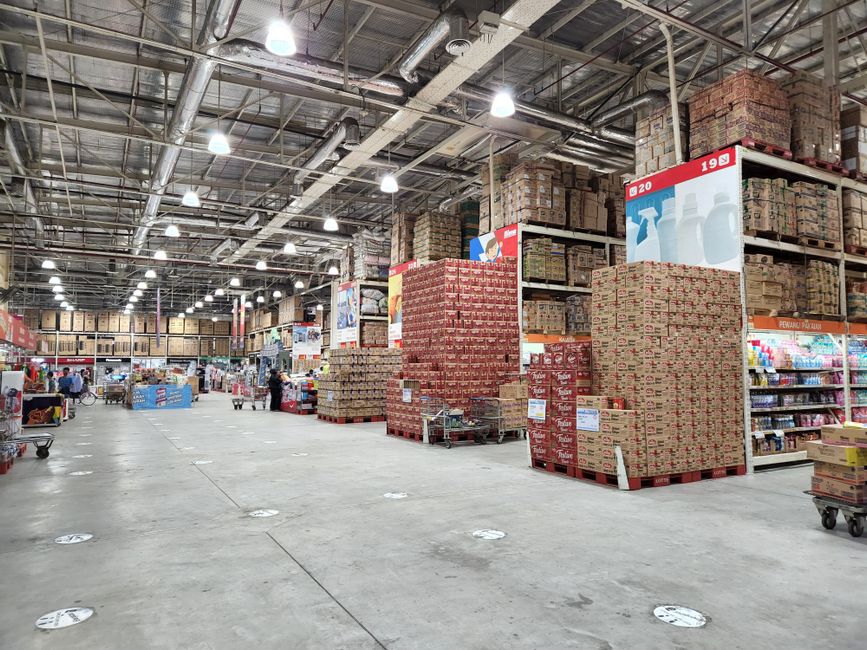
기업회생 절차를 밟고 있는 홈플러스가 2026년 9월 17일 대형마트 매각에 착수했다. 매각 대상은 대형마트 67개 점포와 본사, 온라인사업부문이다. 여기에 이미 문을 닫은 자가 소유 점포 19곳의 부동산도 따로 판다.
매각 주관사인 삼일회계법인은 이번 주 안에 잠재적 인수 후보들에게 투자안내서를 보낼 예정이다. 홈플러스는 회생 과정에서 임대료와 인건비 등 고정비를 약 5000억 원 줄였고, 앞서 슈퍼마켓 사업인 홈플러스 익스프레스는 하림그룹 NS홈쇼핑에 넘긴 상태다. 이번 대형마트 매각은 그 연장선에 있다.
'영업양수도'라는 방식이 핵심이다
Wallace Chuck
투자 판단에서 놓치기 쉬운 대목이 매각 방식이다. 67개 대형마트와 본사·온라인사업부는 '영업양수도' 방식으로 넘긴다. 점포를 헐어 없애는 게 아니라, 그 자리에서 돌아가던 마트 영업을 통째로 새 주인에게 넘긴다는 뜻이다.
반면 이미 폐점한 19곳은 '부동산 개별 매각'이다. 이쪽은 마트 기능이 사라지고 건물이 다른 용도로 바뀔 가능성이 크다. 같은 '매각'이라도 성격이 전혀 다르다.
반사이익, 왜 단정하기 이른가
여기서 '홈플러스가 판다 = 이마트·롯데마트가 그 손님을 가져간다'는 공식은 성립하기 어렵다. 67개 점포가 영업양수도로 넘어가면 새 주인 아래에서 마트로 계속 운영될 가능성이 높고, 그러면 그 상권의 수요는 대체로 그 자리에 남는다.
물론 폐점하는 19곳 주변에서는 인접 경쟁 점포로 수요가 일부 옮겨갈 수 있다. 하지만 이는 67개 영업양수도분과는 규모가 다른 이야기다. 반사이익을 계산하려면 두 묶음을 반드시 갈라 봐야 한다.
게다가 대형마트를 찾던 수요가 반드시 다른 대형마트로만 흐르는 것도 아니다. 온라인 장보기와 창고형 매장 같은 대체 채널이 이미 자리 잡은 터라, 이탈 수요의 일부는 오프라인 경쟁사 밖으로 빠질 수 있다. 이 역시 단순한 점유율 이전 가정을 흔드는 요소다.
더 큰 변수는 아직 인수 주체가 정해지지 않았다는 점이다. 누가, 몇 개 점포를, 어떤 형태로 가져가느냐, 이를테면 대형마트로 유지할지 창고형으로 바꿀지 부동산으로 개발할지에 따라 경쟁 구도는 완전히 달라진다. 인수 후보 모집이 이제 막 시작된 단계에서 반사이익의 방향과 크기를 못 박는 것은 성급하다.
투자자가 지금 확인할 것
지금은 결론을 내릴 때가 아니라 조건을 체크할 때다. 세 가지를 지켜보면 판단이 선다.
첫째, 인수 후보다. 유통 대기업이 대거 나서는지, 아니면 사모펀드나 부동산 자본 중심인지에 따라 오프라인 경쟁 강도가 달라진다. 둘째, 영업 지속 여부다. 매각 뒤에도 마트로 남는 점포가 많을수록 경쟁사 반사이익은 줄어든다. 셋째, 매각 완료 시점이다. 회생계획에 따른 매각에는 기한이 걸려 있어, 실제 지형 변화는 시차를 두고 나타날 공산이 크다.
정리하면 이번 착수는 '이마트·롯데마트 수혜'라는 결론보다 '경쟁 지형이 재편되기 시작했다'는 신호에 가깝다. 숫자로 확인되지 않은 반사이익을 미리 주가에 반영하기보다, 인수 주체의 윤곽이 잡히는 다음 단계를 기다리는 편이 안전하다.