무역휴전 2개월 연장, 수출주 기대는 이르다
미국과 중국이 11월 만료 예정이던 무역 휴전을 두 달 연장해 내년 1월 10일까지로 미뤘다. 시장이 기대하던 1년 연장에서 후퇴한 단기 봉합이어서, 관세 불확실성은 그대로 남았다. 수출주 투자자는 이번 연장 자체보다 농산물·보잉 구매 이행률과 1월 협상 시한을 함께 지켜봐야 한다.
1년 기대했지만 두 달만 연장됐다
스콧 베선트 미국 재무장관은 9월 23일(현지시간) 중국과의 무역 휴전을 두 달 연장하기로 했다고 밝혔다. 원래 11월 10일 끝날 예정이던 휴전 기한이 내년 1월 10일로 미뤄졌다. 트럼프 대통령과 시진핑 주석의 백악관 회담을 하루 앞두고 나온 발표다.
주목할 대목은 연장의 길이다. 시장 안팎에서는 1년 연장을 예상했지만 실제로는 두 달에 그쳤다. 베선트 장관은 "경제 분야에서 무엇을 할 수 있을지 더 논의할 시간을 벌기 위한 것"이라고 설명했다. 큰 합의를 위한 시간 벌기라는 뜻인데, 뒤집으면 아직 큰 틀에 합의하지 못했다는 신호이기도 하다.
이번 휴전은 지난해 10월 부산에서 나온 합의가 뿌리다. 당시 양국은 서로에게 매긴 100%가 넘는 관세와 일부 보복 조치를 1년간 유예하기로 했다. 그 기한이 다가오자 다시 두 달을 얹은 셈이다.
보잉과 농산물, 합의는 있지만 이행이 관건

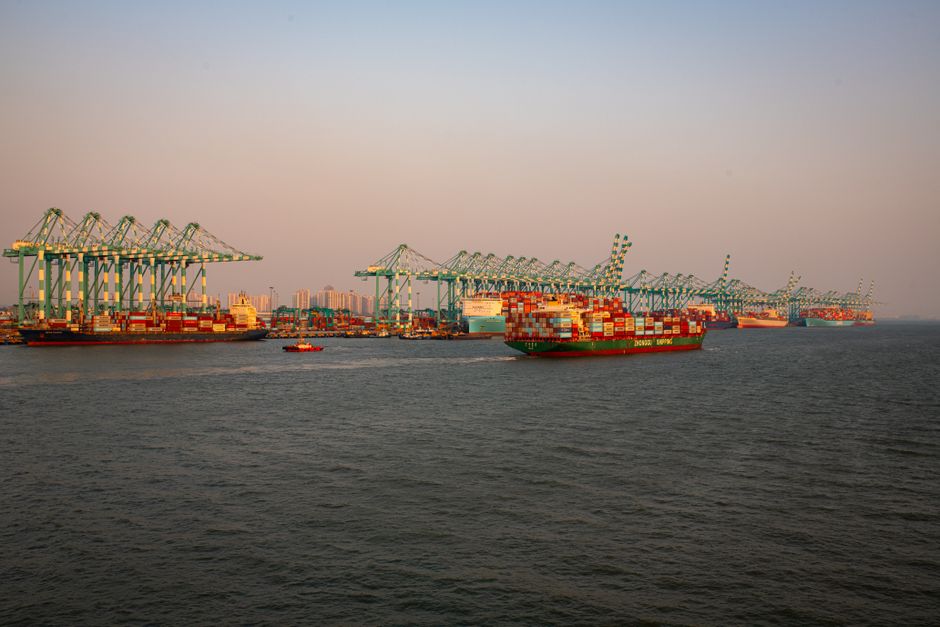
Photo by william william on Unsplash
무역 협상의 핵심 카드는 중국의 미국산 구매다. 중국은 2028년까지 매년 최소 170억 달러어치 미국산 농산물을 사기로 했고, 대두는 2500만 톤 구매를 약속했다. 최근 한 주 동안 미국산 대두 약 100만 톤을 사들이는 등 대두 쪽은 움직임이 있다.
다만 전체 이행은 일정보다 뒤처져 있다. 베선트 장관 스스로 농산물 구매가 계획에 못 미친다며 속도를 내라고 압박했다. 대두 외에 옥수수 등 다른 품목은 사실상 정체 상태다.
보잉 항공기도 마찬가지다. 중국은 보잉기 200대 구매를 약속했고, USTR에 따르면 이 가운데 약 140대가 순조롭게 진행 중이며 10대가 추가로 마무리 단계에 있다. 약속과 실제 집행 사이에 아직 거리가 있다는 얘기다.
반대로 중국이 쥔 카드인 희토류에서는 역행하는 신호가 나왔다. 8월 대미 희토류 자석 수출은 7월보다 21% 줄었다. 공급 제한을 풀겠다던 약속과 어긋나는 흐름이다. 양쪽 모두 합의문에는 서명했지만 이행률은 다른 문제라는 점을 보여준다.
국내 수출주에 미치는 영향
한국 증시에서 수출주의 체감 온도는 최근 나쁘지 않다. 9월 1~20일 수출은 714억 달러로 같은 기간 역대 최대였고, 반도체가 전체의 48%를 차지했다. 관세 불확실성 속에서도 반도체와 조선이 실적을 끌어올리는 구도다.
이번 두 달 연장이 이 구도를 크게 바꾸지는 않는다. 관세 폭탄이 당장 터지지 않는다는 안도감은 주지만, 새 관세 인하나 구조적 합의가 확정된 것은 아니다. 비민감 품목 300억 달러에 대한 관세 인하가 논의되고 있으나 아직 협상 단계다.
종목별로 나눠 보면 판단 기준이 갈린다. 반도체와 조선처럼 자체 업황이 강한 업종은 미중 변수보다 수요 사이클의 영향이 크다. 반면 자동차·화학처럼 미중 갈등에 대미 수출과 중국 수요가 동시에 걸린 업종은 이번 같은 단기 봉합에 더 민감하게 반응한다. 미중 합의 뉴스에 지수가 출렁일 때, 보유 종목이 어느 쪽에 가까운지부터 구분하는 편이 현실적이다.
1월 시한 전까지 지켜볼 변수
두 달짜리 휴전은 곧 다음 고비가 1월 10일이라는 뜻이다. 그 전까지 확인할 지표는 정리된다.
첫째, 중국의 농산물·보잉 구매 이행 속도다. 대두 주간 구매량과 보잉 인도 건수가 약속에 근접하는지가 협상 분위기를 가른다. 둘째, 희토류 수출 회복 여부다. 8월처럼 감소가 이어지면 미국이 관세 카드를 다시 꺼낼 명분이 된다. 셋째, 300억 달러 관세 인하 논의가 실제 합의로 넘어가는지다.
정리하면 이번 발표는 확정된 호재라기보다 시한을 미뤄 둔 유예에 가깝다. 수출주를 들고 있다면 연장 소식 자체에 베팅하기보다, 1월 시한을 앞두고 나올 이행률 지표와 추가 협상 결과를 근거로 판단하는 편이 안전하다.