
급락장에 더 빠지는 종목, 신용잔고율로 거른다
신용잔고율이 높은 종목은 급락 때 담보 부족 계좌에서 나오는 반대매매 강제 물량이 몰려 낙폭이 더 깊어진다. 반대매매는 담보유지비율 140%가 무너지면 시장가로 쏟아지며 하락이 하락을 부르는 구조여서, 당국은 11월 9일부터 3개월간 이 비율 유지 의무를 한시 면제했지만 완화 조건은 증권사마다 다르다. 매수 전 HTS에서 종목별 신용잔고율과 그 추이를 확인해, 업종 대비 과도하거나 주가 상승을 빚이 떠받친 종목을 걸러내는 것이 핵심이다.
메가프로젝트 관련주, 진짜 수혜 가리는 법
11월 12일 충청권 메가프로젝트가 착공하며 관련주가 급등했지만, 발표 당일의 상승은 대부분 실적이 아니라 기대감에서 나온다. 참여 기업 명단에 거론되는 것과 수주 공시로 계약이 확인되는 것은 다르고, 착공에서 매출로 이어지기까지는 몇 년의 시차가 있다. 매수 전에는 DART에서 계약 금액의 매출 대비 비율과 유상증자·최대주주 매도 같은 위험 신호를 확인하는 것이 안전하다.
두코바니 시공 결렬, 원전주 언제 움직이나
한수원은 2026년 10월 29일 대우건설·두산에너빌리티 컨소시엄과의 체코 두코바니 원전 시공계약 협상을 공식 종료하고 새 시공사 선정 절차에 들어갔다. 두산의 주기기 공급은 유지되지만 시공 계약은 2027년 재입찰을 거쳐야 해서 수주 금액이 확정되는 시점이 뒤로 밀렸다. 종목 뉴스가 나올 때 본계약·공급계약 체결인지 후보 거론·기대감인지를 구분해야 실제 실적 반영 시점을 가늠할 수 있다.
네이버 신사업 매출, 빨라야 내년 상반기부터
네이버는 3분기 영업이익이 21% 줄어든 와중에 AI 팩토리, 물류 자회사, AI 에이전트 앱을 성장 동력으로 내세웠다. 이들 사업은 지금은 인프라·마케팅 비용으로 이익을 끌어내리고, 매출 기여는 빨라야 내년 상반기부터 순차적으로 나타난다. 다음 분기에는 AI 팩토리 가동 신호와 플랫폼 이익률 25% 방어 여부를 확인해야 한다.

고려아연 1심 패소, 지금 봐야 할 변수들
서울중앙지법이 11월 12일 영풍·MBK의 손을 들어 고려아연의 지난해 정기주총 결의인 정관 변경과 이사 선임을 취소했고, 고려아연은 즉시 항소했다. 상호주를 이용해 상대 의결권을 묶은 방어 수단에 제동이 걸린 1심이라 최종 효력은 항소심 결과에 달렸다. 이사회 11대 4 구도와 5% 안팎의 지분 격차 속에서 항소·주총·지분 경쟁이 주가 변수이며, 분쟁 재료와 3분기 실적 둔화는 분리해서 봐야 한다.

엔비디아 CEO 공백, 삼성·SK 주가 어떻게 볼까
젠슨 황 사임으로 엔비디아 주가가 장중 14%까지 빠지며 국내 HBM 공급망주도 영향권에 들었지만, 승계 불안이라는 투자심리와 실제 발주는 다른 경로로 움직인다. 엔비디아향 HBM 의존도는 SK하이닉스가 HBM4 기준 55%로 가장 높고 삼성전자는 28% 수준이라 종목마다 민감도가 다르며, 현재 메모리 공급 부족 국면이 수요 조정의 완충 역할을 한다. 11월 17일 엔비디아 실적 발표에서 데이터센터 투자 기조가 유지되는지가 심리와 실적을 가르는 분기점이다.
넥슨·크래프톤 3분기, 매출 아닌 이익이 갈랐다
넥슨과 크래프톤 모두 3분기 매출은 늘고 누적은 역대 최대지만, 분기 영업이익은 넥슨이 11% 늘고 크래프톤은 35.5% 줄며 정반대로 갈렸다. 넥슨은 메이플·FC 등 여러 기존 IP가 고르게 받친 반면 크래프톤은 배틀그라운드 PC 매출의 분기 쏠림과 ADK 인수 등 일회성 비용에 흔들렸다. 게임주를 비교할 땐 매출보다 IP 매출 분산도와 일회성 비용, 신작 일정, 시장 전망치 대비 성적을 함께 봐야 한다.
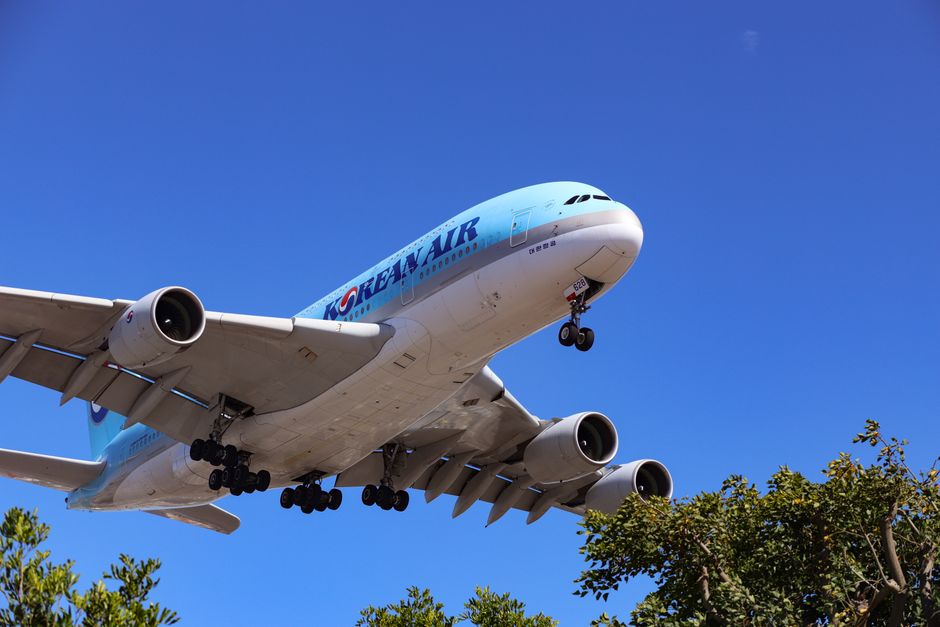
한진칼 지분 싸움, 대한항공 주주가 챙길 것
호반그룹이 11월 4일 공시 기준 한진칼 지분을 20.69%까지 늘려 조원태 회장 측(20.58%)과 최대주주 자리를 다투지만, 한진칼은 최대주주 변경을 미확정으로 공시했다. 이 분쟁은 지주사 한진칼의 경영권을 둘러싼 것으로, 대한항공 자회사에는 배당 정책·지배구조 리스크·주가 변동성이라는 간접 경로로 작용할 뿐 통합 일정이나 영업을 곧바로 바꾸지는 않는다. 대한항공 주주는 12월 17일 통합법인 출범, 한진칼의 재공시, 산업은행 지분 처리, 내년 주총 의결권 대결을 지표로 지켜봐야 한다.

한전 별도 적자, 주가는 어디를 봐야 하나
한국전력이 11월 12일 발표한 3분기 실적에서 별도 기준 990억 원 영업손실로 2년 만에 분기 적자로 돌아섰고, 연결 영업이익도 1조6,442억 원으로 71% 급감했다. 연료비는 바로 오르지만 전기요금 반영에는 kWh당 ±5원 상한과 시차가 있어 한전이 손실을 흡수하는 구조가 다시 드러난 것으로, 주가는 요금 인상 기대와 맞물려 움직인다. 분기 요금 조정과 실적 발표 전후 주가, 국제 연료가격, 다음 요금 결정 일정을 함께 봐야 한다.

신용잔고 사상 최대, 절대액만 보면 놓치는 것
신용융자 잔고가 사상 최대를 거듭 경신하며 2026년 10월 중순 34조원을 넘어섰다. 하지만 절대 금액은 지수가 오르면 함께 커지는 값이라, 잔고 신기록만으로 지금을 고점이라 단정하기는 어렵다. 과열 여부는 잔고 액수보다 시가총액 대비 비율, 증가 속도, 예탁금 대비 비중이 함께 나빠지는지로 가늠하는 편이 낫다.

과열인가 식는 중인가, 수급 두 숫자로 읽는 법
빚투 과열은 신용거래융자 잔고와 투자자예탁금 두 지표로 가늠하는데, 올해 5월 36조원을 넘던 신용잔고는 11월 10일 26조5천억원대로 줄었다. 예탁금도 6월 139조원에서 85조원으로 54조원 넘게 빠져 매수 여력과 빚투가 함께 식는 디레버리징 국면을 보여준다. 금융투자협회 종합통계에서 추세를 보되, 담보유지비율 140% 룰이 내년 1월까지 한시 면제된 점을 감안해 반대매매 금액과 비중을 함께 확인해야 한다.

한진칼 급등, 공시 '보유목적'부터 확인하라
호반건설이 11월 지분 20.69%로 한진칼 최대주주에 올라서자 조원태 회장 측이 블록딜로 맞대응했고, 주가는 하루 29.97% 급등했다. 다만 호반은 공시상 보유목적을 여전히 '단순투자'로 밝히고 있어, 실제 경영권 표 대결로 이어질지는 목적이 '경영참여'로 바뀌는 공시가 떠야 확인된다. 분쟁주는 우호지분 합산과 보유목적 변경 공시를 먼저 확인하고, 기대가 선반영된 급등분의 하방 위험을 함께 따져야 한다.

연쇄 해킹에 은행주 흔들릴 때 배당 투자자가 볼 숫자
2026년 가을 신한은행과 대신증권 등으로 번진 금융권 연쇄 침해로 금융주를 든 투자자들이 과징금과 신뢰 훼손을 걱정하고 있다. 과거 SK텔레콤 사례를 보면 유출 직후의 급락과 실제 실적 타격은 시점도 크기도 다르게 움직였다. 과징금과 보상비, 고객 이탈이 순이익 대비 어느 정도인지, 그리고 지금의 하락이 펀더멘털 훼손인지 단기 불확실성인지를 나눠 봐야 한다.