
비트코인 8만달러 붕괴가 증시에 던진 신호
케빈 워시 연준 의장의 매파 발언 이후 비트코인이 8만달러 아래 7만8000달러선으로 밀렸고 같은 날 코스피도 2%대 급락했다. 9월 FOMC 금리 인상 확률이 35%대에서 57%대로 뛰면서 코인과 주식에서 자금이 동시에 빠지는 국면이 됐다. 인상 확률과 국채금리·달러·ETF 자금 흐름을 함께 보면 이 조정이 일시적 심리인지 추세 전환인지 가늠할 수 있다.

한화에어로 크로아티아 수출, 실적 반영은 2028년부터
한화에어로스페이스가 9월 8일 크로아티아와 약 6,800억 원(4억3,520만 유로) 규모의 천무 18문 공급 계약 체결을 앞두고 있으며, 성사되면 크로아티아는 폴란드·에스토니아·노르웨이에 이은 네 번째 유럽 천무 도입국이 된다. 단일 계약 규모는 누적 11조 원대인 폴란드 계약에 비하면 작지만, 유럽 천무 레퍼런스가 넓어진다는 트랙레코드 측면의 의미가 크다. 납품이 2028~2029년에 이뤄지는 만큼 계약 체결 이벤트보다 실적 반영 시차와 수주잔고 흐름을 기준으로 판단하는 편이 낫다.

삼성 DX노조 집회, 주가엔 왜 작은 재료인가
삼성전자 DX노조가 첫 적자와 보상 격차, AX 인력 효율화에 반발해 뉴욕 타임스퀘어 광고와 9월 18일 집회를 예고했다. 그러나 DX부문의 2분기 8000억원 적자는 전사 영업이익 89조5000억원의 1%에도 못 미쳐, 주가는 노조 이슈보다 반도체·HBM 업황이 좌우한다. 투자자는 집회 자체보다 AX 인력 효율화의 진행 속도와 메모리 원가 안정 시점을 판단 기준으로 봐야 한다.

유가 급등에 정유주, 재고이익과 정제마진 셈법
국내 휘발유값이 16주째 내리는 동안 두바이유는 배럴당 99.9달러로 급등했지만, 정유사 수익은 소매가가 아니라 정제마진과 재고평가손익에서 갈린다. 유가 상승은 재고평가이익과 정제마진 확대로 이어질 수 있으나, 상승분을 제품값에 전가하지 못하면 오히려 마진이 눌린다. 정유주를 볼 때는 유가 방향보다 싱가포르 복합정제마진과 경유·항공유 크랙, 재고평가손익 반영 시점을 먼저 확인해야 한다.
하르그섬 폭발음, 정유·해운주 지금 사도 될까
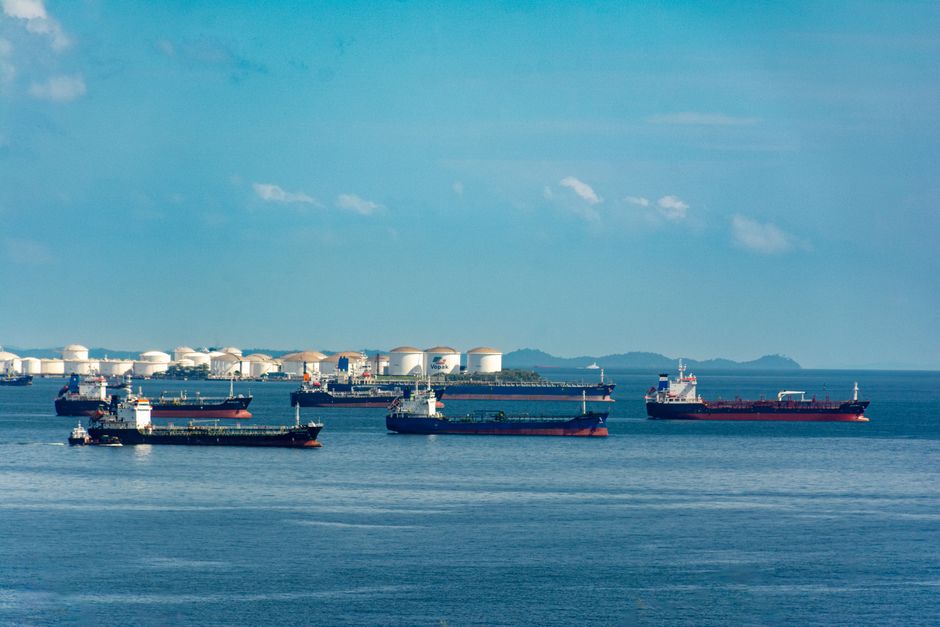
이란 원유 수출의 90%를 처리하는 하르그섬 주변에서 폭발음이 들렸으나 원인은 확인되지 않았고 미국과 이란의 설명이 엇갈린다. 유가는 브렌트 기준 24시간 2.95% 올랐고 유가·운임 상승 기대가 정유·해운주로 번지지만, 과거 사례에서 이런 급등은 사태 진정 시 되돌림이 잦았다. 시설 피해와 통항 차질, 공식 발표가 확인되기 전까지는 추격 매매를 미루고 매매 기준을 먼저 정해두는 편이 안전하다.

네이버 AI팩토리, 매출보다 비용이 먼저 온다
네이버 AI 팩토리는 엔비디아가 지분 투자와 GPU를, 브룩필드가 90억 달러 자금 조달을 맡고 네이버가 사용료를 내며 운영하는 구조로, 6월 발표한 1GW 구상의 1단계 200㎿에 해당한다. 가동이 시작되는 2027년 상반기부터 연 2조 원대 사용료가 먼저 잡히는 반면 대규모 매출은 2032년을 겨냥한 장기 전망이어서, 초기에는 비용이 앞선다. 관련 수혜주는 계약 발표가 아니라 앵커 고객 확보와 가동 일정, 비용 상쇄 시점을 기준으로 판단해야 한다.

코스피 6680 회복, 원화 강세는 수출주에 부담
9월 4일 코스피는 1.64% 오른 6687.21로 6680선을 회복했지만, 같은 날 원·달러 환율은 1350원대로 떨어지며 원화가 2년여 만에 최고 수준으로 강해졌다. 원화 강세는 달러로 버는 수출 기업의 원화 환산 실적을 줄여 지수 상승과 별개로 수출주엔 부담이 될 수 있다. 다만 반도체처럼 업황이 강한 업종은 환율 역풍을 상쇄하는 만큼, 보유 종목의 환율 민감도와 업황을 나눠 점검할 국면이다.
美 고용 호조가 코스피에 부담인 이유와 이번 주 변수
미국 8월 비농업 고용이 예상의 세 배인 16만2000명으로 나오며 9월 금리 인상 확률이 다시 높아졌다. 강한 고용은 국채금리와 달러 강세를 부르고, 이는 원화 약세와 외국인 매도를 통해 코스피에 부담으로 작용한다. 이번 주는 FOMC를 앞둔 미국 8월 CPI와 원·달러 환율, 반도체 대형주 흐름이 지수 방향을 가른다.

카카오 구독 멤버십, 주가 반등의 열쇠일까
카카오가 계열 서비스를 묶은 월 4,900원 통합 멤버십을 준비하며 반복 구독이라는 새 수익원 확보에 나섰다. 2분기 실적은 역대 최대였지만 증권가 목표주가는 AI 수익화 지연을 두고 상향과 하향으로 엇갈렸고, 멤버십의 실적 기여는 아직 숫자로 확인되지 않았다. 투자자라면 멤버십 발표 자체보다 구독 매출과 톡 체류시간이 실제로 움직이는지를 지표로 확인하는 게 우선이다.

솔리다임 상장설, 하이닉스 주가 두 갈래 시나리오
SK하이닉스 자회사 솔리다임의 나스닥 상장 추진설에 8월 6일 주가가 10%대 급락했지만, 회사는 9월 4일 재공시에서도 확정된 사항은 없다고 밝혀 시장 정황과 회사 입장이 엇갈리고 있다. 알짜 자회사를 지배구조 여러 단계 아래에서 또 상장한다는 점이 '중복상장' 논란의 핵심이다. 상장이 현실화되느냐 무산되느냐, 그리고 주주환원책이 함께 나오느냐에 따라 주가 방향이 갈릴 수 있어 재공시 문구를 기준으로 대응하는 편이 낫다.
갤럭시 S26 FE 출시, 부품주 신호로 볼 수 있나
삼성전자가 9월 4일 출고가 104만5000원의 갤럭시 S26 FE를 국내 출시했지만, 부품 협력사의 수주는 보통 출시일 이전 양산 시점에 이미 반영된다. FE는 판매 물량과 부품 사양이 최상위 울트라 모델과 달라, 울트라용 고사양 부품주에 대한 기대를 그대로 대입하기 어렵다. 출시 소식 자체보다 실제 판매량과 협력사별 납품 실적이 확인된 뒤 따져도 늦지 않다.
한전 25조 선납, 재무구조 개선 효과는
한전이 삼성전자 20조·SK하이닉스 5조 등 총 25조원 규모의 전기요금 5년치 선납을 제안했고, 지난해 두 회사가 낸 요금(삼성 4조1000억·하이닉스 9000억원)을 기준으로 2027~2031년분을 산정했다. 부채 210조·적자 35조에 눌린 한전이 반도체 산단 전력망 재원을 한전채 대신 선납금으로 조달해 차입 부담을 낮추려는 구상이지만, 참여 여부와 이자율·규모는 아직 확정되지 않았다. 선납은 적자 자체를 해소하는 카드가 아니라 차입 압박을 더는 보조 수단이므로, 투자자는 삼성·하이닉스의 참여 확정과 한전의 공시·조건을 확인한 뒤 재무 효과를 판단하는 게 낫다.

구광모 파양소송 승소, LG 지분 다툼은 남았다
구광모 LG그룹 회장이 양어머니 김영식 여사가 낸 파양소송 1심에서 이겨 법률상 양자 지위와 경영권의 법적 정당성을 지켰다. 그러나 지분 구도를 흔들 수 있는 2조 원 규모 상속회복청구 소송은 1심 기각 뒤 서울고법 항소심으로 이어지며 별개로 살아 있다. 투자자는 2018년 상속분할협의서의 유효성을 다투는 항소심 일정, 특히 11월 27일 변론준비기일을 확인해둘 만하다.