항공대란 멈춘 항공주, 회복 신호 확인법
11월 13일 미국 전역의 이륙을 4시간 넘게 멈춘 항공대란은 정부 셧다운이 아니라 항공관제 통신시스템 장애가 원인으로, FAA는 15일까지 정상화를 전망했다. 결항은 운임 매출과 재배치·보상 비용에 동시에 작용해 그 분기 실적에 일회성으로 반영되는 만큼, 성격은 구조적 악재보다 일시적 충격에 가깝다. 보유자는 주가 반등이 아니라 운항 정상화율, 성수기 예약과 탑승률, 단위수익, 일회성 비용의 가이던스 반영 여부를 순서대로 확인해야 한다.
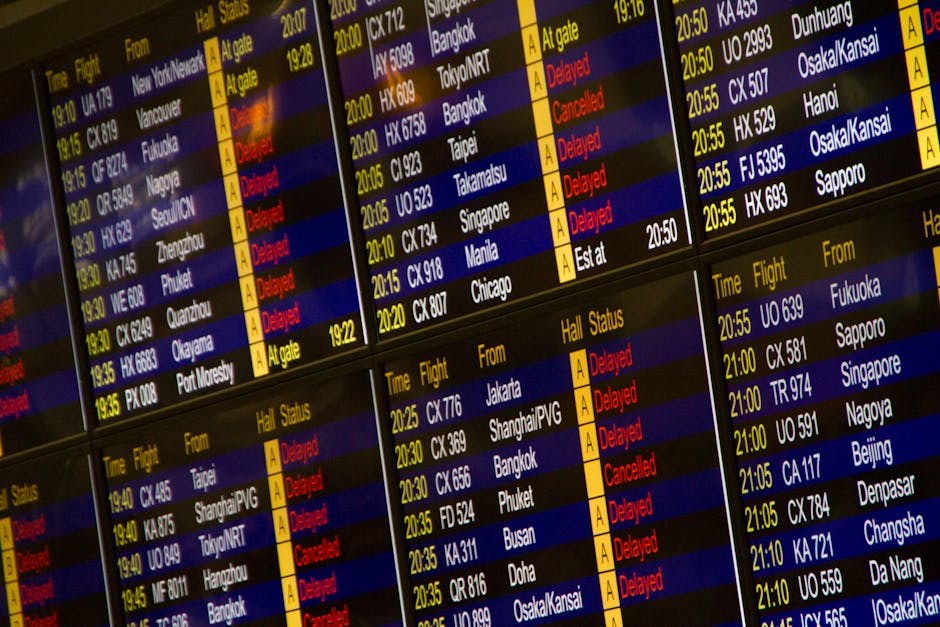
결항이 풀렸다고 주가가 바로 회복되진 않는다
미국 항공편이 다시 뜨기 시작했다. FAA는 현지시간 11월 15일 영업 종료 시점까지 모든 운항이 정상화될 것으로 봤다. 이번 대란은 정부 셧다운이 아니라 항공관제 통신시스템 장애가 원인이었다. 22개 항로관제센터 가운데 17곳에서 주파수 신호가 무작위로 끊기면서 13일 오후 전국에 지상 중지 명령이 내려졌고, 약 4시간 23분간 이어진 이륙 중단은 9·11 이후 가장 길었다.
주가를 보유한 쪽에서 던질 질문은 하나다. 이 충격이 일회성인가, 아니면 실적을 갉아먹는 구조적 문제인가. 결론부터 말하면 통신망 장비 교체 과정의 사고로 밝혀진 만큼 성격은 일회성에 가깝다. 다만 그 판단이 맞는지는 주가가 아니라 운항·실적 지표로 확인해야 한다.
결항은 매출과 비용에 동시에 작용한다

Negative Space
항공사 손익에서 결항은 두 방향으로 들어온다. 매출 쪽에서는 취소된 좌석의 운임이 날아가고, 변경·취소 수수료를 면제하면 부가수익도 줄어든다. 성수기 직전이라면 예약 심리가 위축되는 2차 효과까지 붙는다.
비용 쪽은 더 복잡하다. 뒤엉킨 항공기와 승무원을 재배치하는 데 돈이 들고, 근무·휴식 규정 때문에 지연이 꼬리를 문다. 숙박·대체 교통 등 승객 대응 비용도 발생한다. 운항하지 않은 만큼 연료비는 아끼지만, 전체적으로는 비용이 늘어 그 분기 실적에 일회성으로 반영되는 구조다.
이번 대란의 규모는 작지 않았다. 11월 14일 하루에만 미국 내 결항이 4,100편을 넘었고, 델타·유나이티드·아메리칸이 운항 계획의 약 20%를, 저비용항공사 제트블루는 약 40%를 취소했다. FAA 청장은 예정된 4만1천 편 가운데 최대 5천 편이 취소될 수 있다고 봤다.
회복은 이 순서로 확인한다
주가 반등보다 먼저 봐야 할 것은 실제 운항과 수요 지표다. 순서가 있다.
첫째, 운항 정상화율이다. 일일 취소·지연 편수가 평시 수준으로 돌아오는지를 플라이트어웨어 같은 집계로 확인한다. 이게 안정돼야 나머지 지표가 의미를 갖는다.
둘째, 성수기 예약과 탑승률이다. 11월 26일 추수감사절과 연말로 이어지는 수요가 이번 혼란으로 꺾였는지가 관건이다. 예약이 유지되면 매출 타격은 11월 며칠에 국한된다.
셋째, 단위수익 지표다. 좌석당 매출(RASM)과 운임(yield)이 버티는지를 다음 실적 발표나 월간 트래픽 업데이트에서 본다. 공급을 억제해 운임을 방어하는 이른바 '공급 규율'이 유지되는지가 핵심인데, 애널리스트들이 2026년 항공주 반등 근거로 든 요인도 바로 이 점이다.
넷째, 일회성 비용의 크기다. 재배치·보상 비용이 분기 실적에 얼마나 반영되고, 회사가 연간 가이던스를 건드리는지를 확인한다. 가이던스가 그대로라면 시장은 이번 일을 일회성으로 받아들인다.
아직 치우지 못한 변수들
정상화 발표가 곧 안심은 아니다. 점검해 둘 변수는 다음과 같다.
- 관제 시스템 안정성: 통신망 교체 작업에서 같은 사고가 재발하지 않는지, 더피 교통장관이 요청한 500억 달러 규모 긴급 예산이 의회를 통과하는지.
- 관제 인력: 과거 셧다운 때 관제사 결근으로 운항이 줄었던 전례가 있는 만큼, 셧다운이 재발하면 FAA 인력 문제가 다시 불거질 수 있다.
- 비용 측 압력: 항공유 가격과 운임 전가율. 2026년 들어 일부 항공사는 연료비 상승분을 운임에 일부만 반영했다.
- 성수기 수요의 실제 강도: 추수감사절·연말 여행 수요가 예약 지표로 확인되는지.
정리하면, 이번 대란 자체는 원인이 밝혀진 일회성 사건에 가깝다. 보유자 입장에서 회복을 판단하는 기준은 하락한 주가가 얼마나 빨리 오르느냐가 아니라, 운항 정상화율과 성수기 예약, 단위수익이 흔들림 없이 유지되는지다. 이 지표들이 멀쩡하다면 주가 조정은 매수 기회로 볼 여지가 있고, 예약과 단위수익이 함께 꺾인다면 그때는 일회성이라는 전제를 다시 따져야 한다.