한화에어로 엔진 우협, 본계약까지 뭐가 남았나
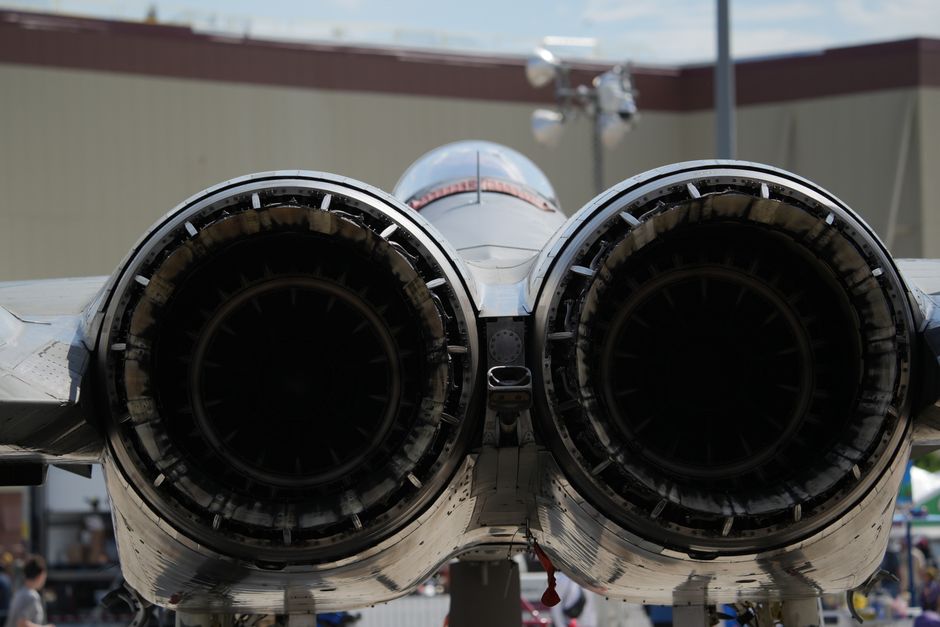
한화에어로스페이스가 국방과학연구소의 1773억원 규모 1만파운드급 항공엔진 개발 우선협상대상자로 선정됐지만, 이는 수주 확정이 아니라 배타적 협상권을 얻은 단계다. 본계약은 조건 협상을 거쳐 체결되며 그때 확정 금액이 재공시되고, 2031년까지 이어지는 개발 사업이라 매출도 여러 해에 걸쳐 나눠 인식된다. 투자자는 본계약 공시와 확정 금액, 납기, 수주잔고 추이를 후속 공시에서 확인해야 한다.
'우선협상대상자 선정', 어디까지 온 건가
2026년 11월 13일 한화에어로스페이스가 국방과학연구소의 1만파운드급 항공엔진 개발 과제에서 우선협상대상자로 선정됐다. 총사업비 1773억원, 개발 기간은 2031년 10월까지다. 공시나 뉴스에서 '우선협상대상자 선정'이라는 문구를 보면 수주가 확정된 것처럼 읽힌다.
하지만 이 단계는 계약 체결이 아니다. 우선협상대상자는 발주처와 먼저 협상할 권리를 얻은 사업자를 뜻한다. 가격과 조건을 두고 협상이 남아 있고, 그 결과로 본계약이 맺어진다.
우선협상과 본계약은 무엇이 다른가
Jaxon Matthew Willis
둘의 차이는 공시 문구에 그대로 드러난다. 기업들은 우선협상대상자 선정을 알릴 때 대체로 '최종 계약 규모는 미정이며 본계약 체결 시 재공시하겠다'고 쓴다. 한화오션이 KDDX 사업에서, LIG넥스원이 전자전기 체계개발 사업에서 선정됐을 때도 같은 취지의 문구를 달았다.
| 구분 | 우선협상대상자 | 본계약 |
|---|---|---|
| 의미 | 배타적 협상권 | 계약 확정 |
| 금액 | 미정 | 확정·재공시 |
| 매출 반영 | 없음 | 진행에 따라 인식 |
정리하면, 우선협상 단계는 '협상할 자격을 얻은 상태'이고 본계약은 '금액과 조건이 확정된 상태'다. 투자 판단의 기준은 본계약 쪽에 있다.
본계약까지 남은 절차
우선협상대상자로 뽑히면 발주처와 세부 조건을 협상한다. 사양, 가격, 납기, 지체상금 같은 조건을 맞춘 뒤 본계약을 체결하고, 확정된 내용을 다시 공시한다. 대부분은 본계약으로 이어지지만, 협상 과정에서 규모가 바뀌거나 드물게 무산될 가능성도 완전히 닫혀 있지는 않다. 그래서 선정 공시만으로 숫자를 확정해 계산하는 것은 이르다.
개발 사업 매출은 언제 실적에 잡히나
금액이 확정돼도 1773억원이 한 번에 매출로 들어오지는 않는다. 이번 과제는 2031년까지 이어지는 장기 개발 사업이라, 개발이 진행된 정도에 맞춰 여러 해에 걸쳐 나눠 매출로 인식된다. 올해 실적에 미치는 영향은 제한적이고, 당장은 수주잔고로 쌓인다고 보는 편이 실제에 가깝다.
수익성은 또 다른 문제다. 개발 사업의 이익은 원가 관리와 납기, 후속 양산 사업으로 이어지는지에 따라 달라진다. 수주 금액이 크다고 이익이 그만큼 보장되지는 않는다. 이번 과제가 5500파운드급 엔진 기술을 키운 파생형이고, KF-21 블록3 같은 차세대 엔진으로 넓히려는 발판이라는 점은 당장의 매출보다 중장기 성장성 쪽에서 읽을 대목이다.
후속 공시에서 확인할 항목
- 본계약 체결 공시가 떴는가, 확정 금액은 선정 당시와 같은가.
- 계약 기간과 납기, 매출이 어느 사업연도에 걸쳐 잡히는지.
- 사업 규모가 회사의 연매출에서 차지하는 비중.
- 단일판매·공급계약 공시가 나온 뒤 정정이나 계약 조건 변경이 있는지.
- 분기 보고서의 수주잔고 추이.
우선협상 선정은 출발 신호에 가깝다. 숫자를 움직이는 것은 본계약 공시와 그 뒤의 수주잔고이므로, 이 항목들을 따라가며 확인하는 편이 뉴스 한 줄로 판단하는 것보다 안전하다.