현대차 판매목표 400만대 하향, 자동차주 점검법
현대차가 2026년 3분기 매출이 6년 만에 역성장하자 연간 판매 목표를 415만대에서 400만대로 낮췄지만, 환율과 하이브리드 효과로 영업이익은 오히려 5.5% 늘었다. 목표 하향의 원인은 수요 붕괴가 아니라 파업에 따른 생산 차질이어서, 생산 물량에 직결되는 부품사가 완성차보다 타격을 더 직접적으로 받는다. 4분기 생산 정상화와 믹스·환율 방향을 확인하는 것이 자동차주 점검의 핵심이다.
숫자부터: 매출은 줄었는데 이익은 늘었다
현대차가 2026년 3분기에 연결 매출 45조1,102억 원을 올렸다. 전년 대비 3.4% 줄어든 수치로, 6년 만의 매출 역성장이다. 그런데 영업이익은 2조6,772억 원으로 오히려 5.5% 늘었다. 매출이 빠졌는데 이익이 는 이 조합이 이번 실적을 읽는 출발점이다.
비결은 두 가지다. 원화 약세로 수출 채산성이 좋아졌고, 하이브리드 같은 고부가 차종 비중이 커지며 대당 수익성을 끌어올렸다. 다만 순이익은 24.2% 감소했다. 영업 단에서 방어한 이익이 영업 외 항목에서 상당 부분 깎였다는 뜻이라, "이익이 늘었다"는 표현만 보고 안심하기는 이르다.
목표를 낮춘 진짜 이유는 판매가 아니라 생산
David McBee
이번 발표의 핵심은 연간 목표 하향이다. 연간 도매판매 목표가 415만8,300대에서 400만 대로 내려갔고, 영업이익률 목표도 조정됐다.
| 구분 | 기존 | 변경 |
|---|---|---|
| 연간 도매판매 | 415.8만대 | 400만대 |
| 영업이익률 | 6.3~7.3% | 5.5~6.5% |
| 자동차 투자 | 17.8조원 | 16조원 |
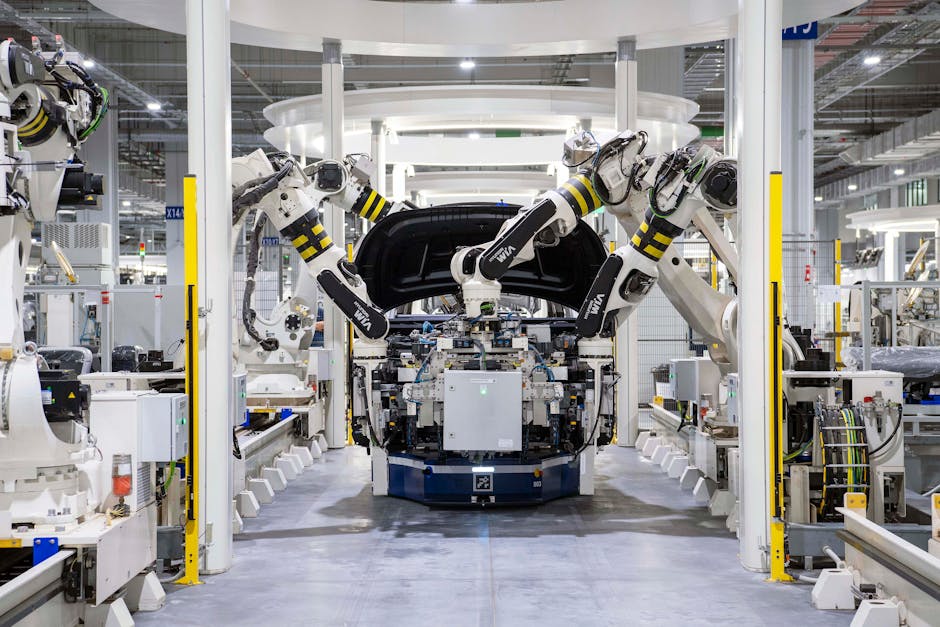
목표를 낮춘 배경은 수요가 무너져서가 아니다. 3분기 글로벌 도매판매는 92만710대로 11.3% 줄었는데, 국내 판매가 27.2%나 급감한 것이 결정적이었다. 아산·울산공장 파업으로 생산이 막혔고 추석 연휴로 영업일수까지 짧았다. 회사는 경쟁력 악화가 아니라 원자재 가격 상승과 생산 차질 같은 일시적 요인을 반영한 조정이라고 설명했다.
완성차와 부품주, 같은 뉴스에 다르게 반응한다
같은 판매 감소라도 완성차와 부품사가 받는 충격은 성격이 다르다. 완성차인 현대차는 이번처럼 환율과 차종 믹스라는 완충 장치를 쓸 수 있다. 판매가 줄어도 더 비싼 차를 더 비싼 환율로 팔면 이익은 방어된다.
부품 협력사는 사정이 다르다. 부품사 실적은 완성차의 생산 대수, 즉 공장 가동률에 거의 직결된다. 파업으로 현대차 생산이 11% 줄면 납품 물량도 그만큼 빠진다. 환율이나 믹스로 돌려 막을 여지가 완성차보다 작고, 고정비 부담은 그대로 남는다. 여기에 자동차 부문 투자가 17조8,000억 원에서 16조 원으로 줄어든 점도 부품사에는 중장기 수주 측면에서 부담으로 읽힐 수 있다. 완성차 주가가 이익 방어로 버틸 때 부품주가 더 약하게 움직인다면, 이 구조 차이가 배경일 가능성이 크다.
다음 실적에서 눌러 봐야 할 지표
목표 하향이 일시 요인 때문이라는 회사 설명이 맞는지는 4분기 숫자로 검증된다. 투자 판단을 미루든 들어가든, 다음 네 가지는 확인하고 움직이는 편이 낫다.
- 생산 정상화: 파업이 봉합돼 공장 가동률이 돌아오는지. 4분기 생산량이 회복되지 않으면 400만 대 목표도 위태롭다.
- 글로벌 도매판매: 국내뿐 아니라 미국·유럽 등 해외 물량이 전분기 대비 반등하는지.
- 믹스와 인센티브: 하이브리드·고부가 비중이 계속 오르는지, 북미 경쟁 심화로 판매 장려금이 더 늘지는 않는지. 이익률의 방향을 가르는 지점이다.
- 환율 가정: 이번 이익 방어의 상당 부분이 원화 약세 덕이다. 원화가 강세로 돌면 방어력이 약해진다.
정리하면, 이번 실적은 "수요가 꺾였다"기보다 "생산이 막혔고 목표를 현실화했다"에 가깝다. 완성차는 완충 장치가 있어 버텼지만, 생산 감소의 직격탄은 부품사 쪽이 더 크게 맞는다. 4분기에 생산이 돌아오는지, 믹스가 이익률을 지켜 주는지를 확인하는 것이 자동차주 점검의 핵심이다.