#건설주
10개의 글

가덕도신공항 건설주, 실적은 설계 아닌 공사부터 들어온다
대우건설 컨소시엄이 2026년 9월 가덕도신공항 부지조성공사 기본설계를 제출하고 10월 실시설계, 11월 우선시공 착공을 앞두고 있다. 건설 매출은 계약이나 설계 시점이 아니라 공사가 진행되는 기간에 걸쳐 진행기준으로 나뉘어 잡힌다. 투자자는 뉴스 기대와 실제 수주 공시·수주잔고를 구분해 어느 단계에서 실적이 반영되는지 확인해야 한다.

가덕도 6200억 증액, 대우건설 실적 어디로
대우건설 컨소시엄이 유류비·자재가격 상승을 이유로 가덕도신공항 공사비를 약 6200억원 더 올려 달라고 요구하고 있다. 증액이 반영되면 발주처가 상승분을 떠안아 수익성이 지켜지지만, 막히면 시공사가 흡수해 공사손실충당 부담으로 분기 실적이 꺾일 수 있다. 투자자는 DART의 계약 공시와 공사손실충당부채, 원가율 추이를 확인한 뒤 판단하는 것이 안전하다.

여의도 시범, 아직 수주 아니다…주가로 읽는 법
삼성물산은 공사비 약 2조1616억원 규모의 여의도 시범아파트 재건축에 단독 응찰했지만 1차 입찰이 유찰돼 시공권은 아직 확정되지 않았다. 재건축 수주는 확정돼도 수주잔고로 먼저 잡힌 뒤 공사 진행률에 따라 수년에 걸쳐 매출로 반영돼, 뉴스 하나로 실적이 바뀌지는 않는다. 수주 뉴스를 볼 때는 확정 여부, 전사 수주에서의 비중, 수익성, 매출 반영 시점이 주가에 이미 녹아 있는지를 함께 따져야 한다.

PF 규제 2년 유예, 건설·증권·은행 수혜 갈린다
금융위가 2026년 10월 13일 주거사업장 PF 자기자본비율 규제를 2년 유예해, 주거 PF는 2029년부터 단계 적용하고 비주거는 예정대로 2027년부터 기준을 받게 됐다. 주거 PF에 엮인 건설·증권·은행의 자본 부담을 한시적으로 덜어 주지만, 비주거와 높은 연체율은 그대로 관리 대상으로 남는다. 투자자는 각 사의 주거·비주거 PF 비중과 연체율, 충당금 공시를 비교해 수혜 폭을 가늠해야 한다.

가덕도신공항 증액 진통, 건설주 뭘 봐야 하나
10조7000억 원대 가덕도신공항 부지조성공사가 약 6000억 원대 공사비 증액을 둘러싼 진통으로 11월 착공이 불투명해졌고, 정부는 증액을 특별법 개정으로 국회에 넘겼다. 앞서 현대건설이 공기 부족을 이유로 이탈한 데 이어 대우건설 컨소시엄마저 적정 공사비 보장 전 착공을 거부하며 탈퇴를 검토할 만큼 수익성 불확실성이 크다. 건설주를 본다면 개항 기대보다 참여사의 원가율과 수주잔고, 발주처·공시의 증액·착공 일정을 확인하는 편이 현실적이다.

캠코펀드 3조, 건설주 반등엔 시차가 있다
금융위가 9월 17일 부실 PF 사업장을 되살릴 캠코펀드를 3조원으로 새로 조성해 주택 1만8천호 공급을 지원하겠다고 밝혔다. 멈춘 사업장을 착공·공급으로 잇는 정책이지만 운용사 선정은 12월, 조성 완료는 내년 상반기라 실적 효과는 시차를 두고 나타난다. 기존 1조1천억원 펀드의 집행 속도와 민간 부문 양극화를 함께 보고, 발표 자체보다 내 종목의 실제 수혜 여부를 확인하는 게 먼저다.
쌍용건설 3조 수주, 정작 살 주식이 없다
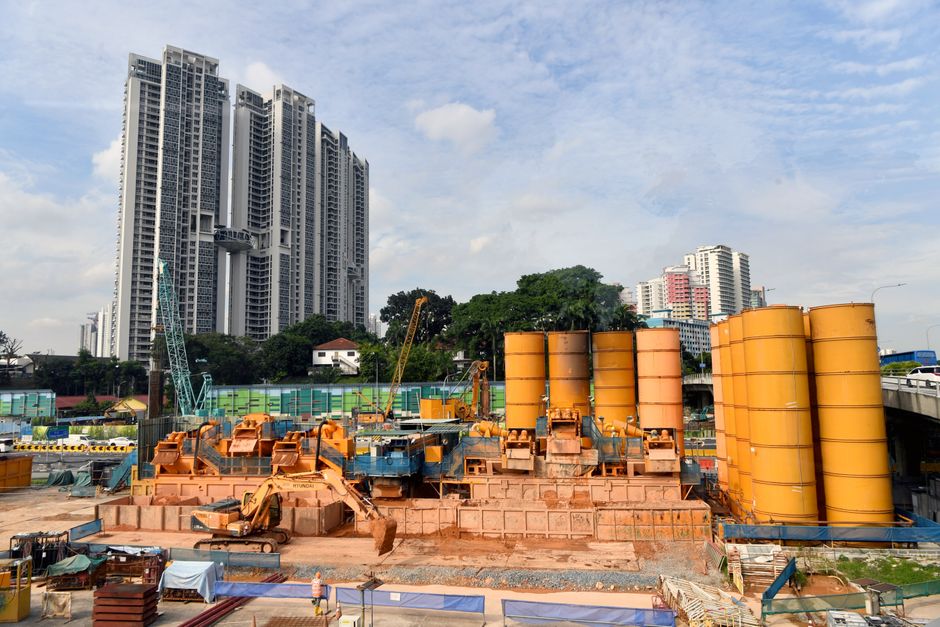
쌍용건설이 싱가포르 보건부가 발주한 3조원 규모 뜽아 종합병원을 창사 이래 최대 규모로 단독 수주했다. 그러나 쌍용건설은 2014년 상장폐지 후 글로벌세아그룹의 비상장 자회사여서, 이 호재를 주가로 곧장 살 수 있는 종목은 사실상 없다. 해외수주 테마로 접근하려면 실제 상장 여부와 실적 반영 시점, 선반영 여부부터 확인해야 한다.
주건협 PF 플랫폼, 건설주 사야 할 신호일까
대한주택건설협회가 9월 8일 주택사업자와 금융기관을 잇는 PF 정보 플랫폼을 열었지만, 이 플랫폼은 자금을 직접 공급하지 않고 매칭과 여신검토보고서를 제공하는 정보·중개 서비스다. 정보 비대칭이라는 병목은 겨냥하지만 시장에 돈이 마른 PF 자금난 자체를 풀지는 못해 건설·저축은행 실적을 곧바로 바꾸지는 않는다. 실제 매칭·집행 사례와 PF 대출 잔액 반등, 미분양과 저축은행 연체율, 정책 패키지 입법 여부를 확인한 뒤 접근하는 편이 합리적이다.
두산에너빌리티 네팔 사고, 실적 변수는 어디에
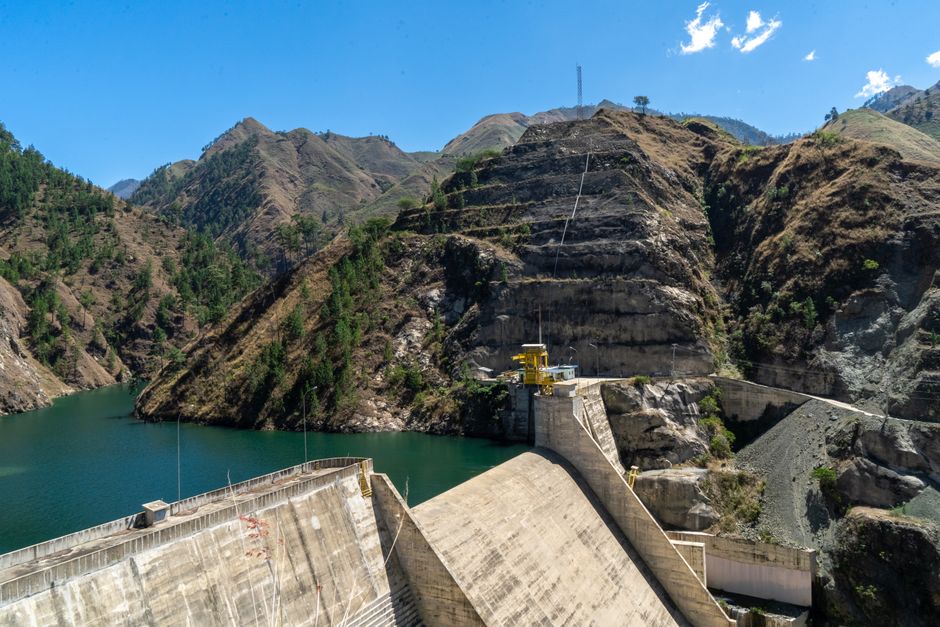
두산에너빌리티가 짓던 네팔 어퍼트리슐리-1 수력발전소가 8월 26일 대홍수로 상부시설 대부분을 잃고 직원 6명이 실종됐다. 이 프로젝트 계약금액은 회사 연매출의 2.58% 수준이어서 직접 실적 타격은 제한적이지만, 재시공·공사 지연·불가항력 분쟁이 실제 손익을 좌우할 변수다. 손실충당금과 정정공시, 조회공시 답변 등 회사가 사고 여파를 숫자로 밝히는 공시를 확인한 뒤 판단하는 게 안전하다.

8·13 대책, 건설·은행·리츠주 어디로 갈까
8·13 대책은 가계대출 총량을 1.5%에서 3%로 풀고 전세대출 보증비율을 80%에서 70%로 조이는 두 축으로 짜였다. 발표 전후 코스피 건설지수가 열흘 새 24.76% 뛰며 정책 기대가 이미 상당 부분 반영된 반면, 은행주는 여력이 늘어도 공급 연계 대출에 우선 배분돼 체감이 제한적이다. 관련주를 볼 때는 PF 금융지원 집행 속도와 은행 대출 성장률, 정부 앵커리츠 조성 진척을 함께 확인해야 한다.