현대로템, 위아 방산 품는다…주가 변수는
현대로템이 10월 19일 현대위아 방산 특수사업부를 3584억 원에 인수하는 계약을 맺었다. K2 전차 주포와 K9 포신을 직접 만들게 되면서 전차-화포 수직계열화로 공급 안정과 원가·수출 현지화에서 유리해진다는 의미다. 2027년 3월 목표인 거래 종결과 주총·규제 승인, 순자산 변동에 따른 금액 조정, 폴란드 3차·루마니아·이라크 수주 공시가 주가를 좌우할 변수다.
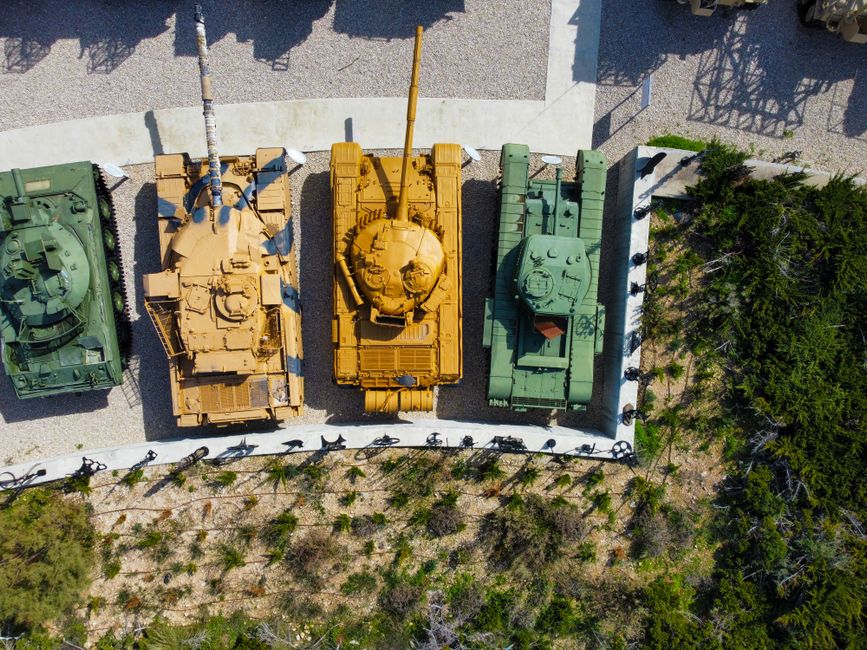
로템이 '포신'까지 직접 만든다
현대로템이 10월 19일 이사회를 열고 현대위아의 방산 특수사업부를 3583억8600만 원에 인수하는 영업양수도 계약을 맺었다. 이 사업부는 K2 전차의 120㎜ 주포와 K9 자주포의 155㎜ 포신을 만든다. 그동안 로템이 계열사에서 사 오던 핵심 화포를 이제 직접 생산하게 된다는 뜻이다.
수직계열화가 사업 구조에 주는 의미
Los Muertos Crew
핵심은 '전차-화포 수직계열화'다. 주포 공급을 전차 생산 일정에 맞춰 조율할 수 있고, 공급 불확실성이 줄며, 원가 경쟁력과 설계 변경 대응 속도가 좋아진다. 로템은 이 역량을 수출용 현지화 품목을 늘리는 데도 쓰겠다고 밝혔다.
수출에서 이 점이 특히 걸린다. 폴란드·루마니아·페루 같은 시장은 현지 생산과 기술 이전을 요구하는데, 주포까지 내재화하면 패키지로 제안할 품목이 늘어난다. 로템은 2022년 폴란드 1차 계약(K2 180대, 약 4조5000억 원)에 이어 2차(180대, 약 8조7000억 원)로 수주잔고를 키워 왔다.
| 국가 | 내용 | 규모 | 상태 |
|---|---|---|---|
| 폴란드 1차 | K2 180대 | 약 4.5조 원 | 계약 완료 |
| 폴란드 2차 | K2 180대(현지생산 포함) | 약 8.7조 원 | 계약 완료 |
| 페루 | K2·장갑차 등 | 미정 | 총괄합의 |
| 루마니아 | 전차 216대 등 | 약 65억 유로 | 입찰 진행 |
| 이라크 | K2 관심 | 미정 | 미확정 |
인수 비용과 통합 리스크
가격부터 보자. 특수사업부의 영업가치는 4800억 원으로 평가됐지만, 토지·건물 등 부동산을 뺀 사업 자산·부채·인력·지식재산권만 3584억 원에 넘겨받는다. 공장이 서 있는 땅과 건물은 현대위아가 그대로 보유하고, 로템은 임차해 쓰다가 인수가 끝나면 공장을 다른 곳으로 옮길 계획이다.
여기서 가장 큰 통합 리스크가 나온다. 생산을 멈추지 않고 공장을 이전하는 일이다. 새 부지와 투자 규모, 완공 시점은 아직 공개되지 않았다. 부동산을 거래에서 떼어낸 구조라 이전과 임차 조건도 변수로 남는다. 다만 한국신용평가는 이번 인수가 로템 신용도에 미치는 영향은 제한적이라고 봤고, 로템도 3분기 기준 인수 자금은 충분하다고 밝혔다.
주가에서 확인할 것
투자자가 볼 지점은 세 갈래다.
- 거래 완결 여부: 11월 현대위아 주주총회 승인과 규제 승인, 2027년 3월 31일 목표인 거래 종결. 평가기준일인 2025년 말부터 종결까지 순자산 변동분이 반영돼 최종 금액은 조정될 수 있다.
- 공장 이전의 실행: 이전 부지·투자액 공시와, 이전 과정에서 생산 차질이 생기는지.
- 수출 수주 모멘텀: 폴란드 3차 협상 진행, 루마니아 전차 입찰(약 65억 유로, 독일 라인메탈과 경쟁), 이라크 관심 등이 실제 계약 공시로 확정되는지.
마지막 항목은 특히 조심해서 봐야 한다. 페루 총괄합의나 이라크 관심은 아직 확정 수주가 아니라 전망 단계다. 증권가 기대가 주가에 미리 반영돼 있다면, 실제 공시가 기대에 못 미칠 때 조정이 올 수 있다.
정리하면
이번 인수는 로템이 전차 완성차에서 핵심 부품까지 손에 쥐는 재편이다. 당장 분기 실적을 흔드는 이벤트라기보다, 수출 경쟁력의 토대를 다지는 성격이 강하다. 그래서 단기 주가는 인수 자체보다 공장 이전 진행 상황과 신규 수주 공시에 더 민감하게 반응할 가능성이 크다. 확정 공시는 전자공시(DART)에서 직접 확인하는 편이 안전하다.